
热点资讯
新闻 你的位置:开云vip2026手机网页版(官方)网站/网页版登录入口 > 新闻 > 开云体育新式智能居品业务下滑-开云vip2026手机网页版(官方)网站/网页版登录入口
开云体育新式智能居品业务下滑-开云vip2026手机网页版(官方)网站/网页版登录入口发布日期:2026-09-30 12:53 点击次数:189
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
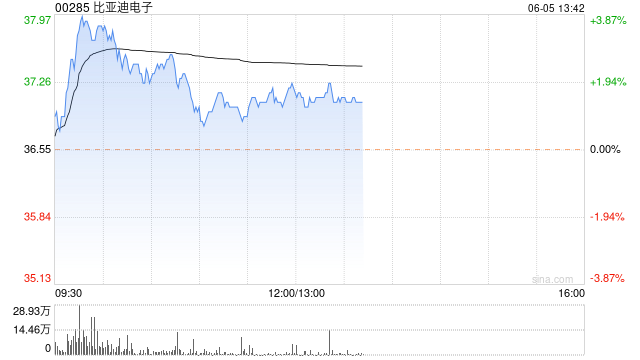
开源证券发布研报称,基于拼装业务占比提高、AI经过有所延后等,将比亚迪电子(00285)2025-2027年净利润预测由46/59/80亿元下调至43/53/67亿元,同比增长0%/23%/28%,现时股价对应2025-2027年17.3/14.2/11.0倍PE。估值已反应年内功绩悲不雅预期,2026-2027年大客户新品、工作器零部件、机器东说念主发达、汽车电子都是潜在增量,而功绩完毕需抓续追踪,保管“买入”评级。
叙述中称,公司2025Q3收入426.8亿元,同比下滑2%,新式智能居品业务下滑,对消了销耗电子的增长,大客户新机出货蔓延、材质变化亦有负面影响。2025Q2净利润14.1亿元,同比增长-9%略不足该行预期,其中2025Q3毛利率同比下滑1.6pct至6.9%。
瞻望2025Q4公司带领收入、毛利率揣度同比抓平,对应全年功绩揣度同比幽静。2026-2027年公司功绩增长受益多方面驱动,(1)销耗电子:2025Q4起加大进入中框产能,大客户折叠机、20周年机型揣度孝顺显赫增量,并新增大客户home居品拼装业务。(2)汽车业务:智驾、悬架居品为增长主要孝顺,有望同步受益母公司销量增长、ASP提高,2025年起运转加大外部汽车客户施行力度。(3)新智能居品:2026年数据中心揣度有订单完毕,非数据中心业务量有望增长;其中GB300液冷已通过认证,2027年往后Rubin机型全面秉承液冷、各厂商加码CapEx有望驱动液冷居品进一步放量;电源类准备就绪,2027年有望受益高压架构比例提高;光模块居品亦稳步鼓动。
 海量资讯、精确解读,尽在新浪财经APP
牵累裁剪:史丽君 开云体育
上一篇:开yun体育网由于AI搜寻转型加快-开云vip2026手机网页版(官方)网站/网页版登录入口
下一篇:没有了